Kurz erklärt
Die Betriebshaftpflicht zahlt, wenn Ihr Unternehmen oder Ihre Mitarbeiter anderen Personen einen Personen-, Sach- oder daraus folgenden Vermögensschaden zufügen – und zwar dort, wo weder die Kfz-Haftpflicht noch die Frachtführerhaftpflicht greift: beim Kunden vor Ort, beim Tragen der Ware, in fremden Lagern und auf dem Betriebshof. Für Transportunternehmen ist sie der dritte Grundbaustein neben Kfz- und Verkehrshaftungsversicherung.
Unser Angebot
Betriebshaftpflicht
Fuhrunternehmen · Umsatz bis 100.000 EUR
Betriebshaftpflicht für ein Fuhr- und Transportunternehmen ohne eigenes Lager mit einem Jahresumsatz bis 100.000 EUR, 5 Mio. EUR pauschal für Personen-, Sach- und Vermögensschäden, Umwelthaftpflicht und Umweltschaden eingeschlossen – Prämie jährlich 191,28 EUR netto
- Geltungsbereich
- Deutschland
- Haftung
- Gesetzliche Haftpflicht für Personen-, Sach- und daraus folgende Vermögensschäden
- Versicherungssumme
- 5.000.000 EUR pauschal je Schadenereignis (3-fach im Jahr)
- Selbstbeteiligung
- 150 EUR je Sachschaden · bei Personenschäden keine
- Umwelthaftpflicht und Umweltschaden je 5.000.000 EUR
- Be- und Entladeschäden an fremden Fahrzeugen, Containern, Toren und Rampen
- Stapler und Elektroameisen auf nicht öffentlichen Flächen mitversichert
- Mietsachschäden an gemieteten Räumen bis 5.000.000 EUR
- Schlüsselverlust inkl. Schließanlagen, Folgeschäden bis 250.000 EUR
- Passiver Rechtsschutz und erweiterter Strafrechtsschutz
- Auch ohne Vorversicherung, z. B. für Existenzgründer
Was steckt in diesem Beispiel? Ein Fuhr- und Transportunternehmen ohne eigenes Lager mit bis zu 100.000 EUR Jahresumsatz, versichert mit 5 Mio. EUR pauschal, Umwelthaftpflicht und Umweltschaden eingeschlossen. Der Beitrag gilt auch dann, wenn Sie bisher keine Betriebshaftpflicht hatten – ideal für Existenzgründer. Bei höherem Umsatz, eigenem Lager oder Vorschäden rechnen wir Ihnen ein individuelles Angebot.
Zwei Beispiele aus dem Lieferalltag
Die Glastür der Apotheke
Ihr Fahrer trägt eine Lieferkiste mit Ware in eine Apotheke. Weil er beide Hände braucht, drückt er die Glastür mit der Kiste auf – die Scheibe springt, die Eingangstür muss ersetzt werden. Tür, Glaser und Notverglasung kosten schnell mehrere tausend Euro.
Wer zahlt? Die Betriebshaftpflicht. Die Tür gehört der Apotheke, beschädigt wurde sie bei der Arbeit Ihres Mitarbeiters – nicht durch das Fahrzeug und nicht an der Ware.
Das Rolltor im fremden Lager
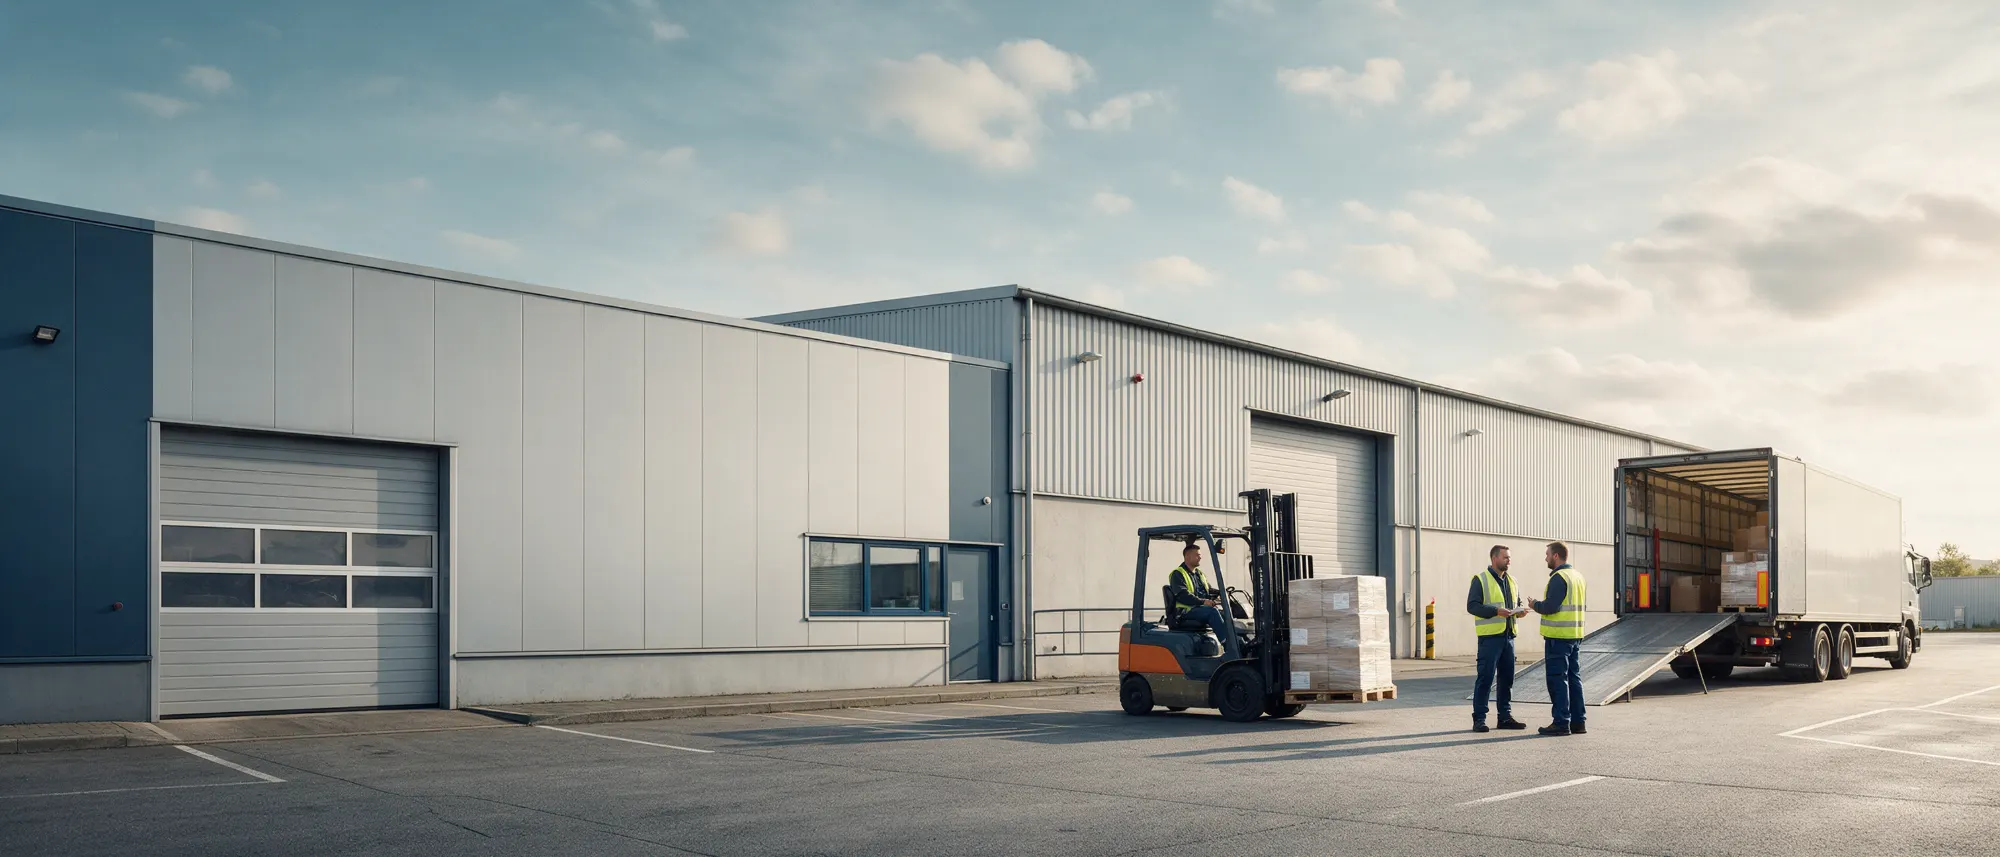
Ihr Fahrer holt Ware bei einem Kunden ab und nimmt sich – mit Erlaubnis des Lagerpersonals – eine Elektroameise, um die Paletten zu seinem Wagen zu bringen. In der Anlieferung bleibt er am Rolltor hängen, der Torbehang und die Führungsschiene sind verbogen. Dazu kommt der Ausfall der Anlieferung, bis das Tor repariert ist.
Wer zahlt? Die Betriebshaftpflicht: Stapler und Elektroameisen auf nicht öffentlichen Flächen sind mitversichert. Beschädigt Ihr Fahrer die geliehene Ameise selbst, greift die Mietsachschaden-Deckung für Arbeitsgeräte.
Wichtig: Fremde Geräte nur mit Erlaubnis und nach Einweisung benutzen. Versichert ist der berechtigte Fahrer – wer sich ungefragt einen Stapler nimmt, riskiert den Versicherungsschutz. Und: Fährt Ihr Fahrer beim Rangieren mit dem LKW gegen das Rolltor, zahlt nicht die Betriebshaftpflicht, sondern die Kfz-Haftpflicht.
Typische Schäden in Transportbetrieben
- Ein Besucher stürzt auf dem glatten Betriebshof und verletzt sich.
- Ein Mitarbeiter beschädigt beim Rangieren mit dem Stapler das Tor des Kunden.
- Beim Umzug wird das Treppenhaus zerkratzt oder eine Glastür geht zu Bruch.
- Ein Fahrer verliert den Schlüssel für die Nachtanlieferung, der Kunde lässt die Schließanlage tauschen.
- Aus Ihrer Werkstatt tritt Öl aus und verunreinigt das Nachbargrundstück (Umweltschaden).
Welche Versicherung zahlt was?
| Schaden | Zuständige Versicherung |
|---|---|
| Glastür beim Hineintragen der Ware beschädigt | Betriebshaftpflicht |
| Rolltor mit der Elektroameise des Kunden beschädigt | Betriebshaftpflicht |
| Rolltor beim Rückwärtsfahren mit dem LKW beschädigt | Kfz-Haftpflicht |
| Ware beim Transport beschädigt oder verloren | Frachtführerhaftpflicht / CMR |
| Kunde stolpert über abgestellten Rollcontainer | Betriebshaftpflicht |
Was ist versichert? Die vier Grundbausteine
Personen- und Sachschäden
Verletzt Ihr Betrieb einen Menschen, zahlt die Versicherung Behandlungskosten, Schmerzensgeld, Verdienstausfall und die Rückforderungen von Krankenkasse und Berufsgenossenschaft. Bei Sachschäden ersetzt sie die beschädigte Sache und die daraus folgenden Kosten, etwa den Umsatzausfall des Kunden. Versichert sind 5 Mio. EUR pauschal – bei Personenschäden ohne Selbstbeteiligung. Mitversichert sind auch Be- und Entladeschäden an fremden Fahrzeugen, Containern und Rampen.
Schlüsselverlust
Viele Fahrer haben Kundenschlüssel oder Codekarten für Nachtanlieferungen, Depots und Filialen. Geht ein Schlüssel verloren, lässt der Kunde oft die ganze Schließanlage austauschen. Versichert sind der Austausch von Schlössern und Schließanlagen, das Notschloss und bis zu 14 Tage Objektschutz, dazu Folgeschäden durch Einbruch, Diebstahl oder Vandalismus bis 250.000 EUR.
Mietsachschäden
Schäden an gemieteten Büros, Hallen und Stellplätzen sind bis 5.000.000 EUR versichert – durch Brand, Leitungswasser und sonstige Ursachen. Gemietete oder geliehene bewegliche Sachen und kurzfristig geliehene Arbeitsgeräte wie Hubwagen oder Elektroameisen sind bis 500.000 EUR versichert (500 EUR Selbstbeteiligung). Sogar das falsch betankte Mietfahrzeug ist bis 100.000 EUR mitversichert. Nicht versichert sind normale Abnutzung und Verschleiß.
Passiver Rechtsschutz
Nicht jede Forderung ist berechtigt – und nicht jede so hoch berechtigt. Der Versicherer prüft den Anspruch, wehrt unberechtigte Forderungen ab und führt einen Prozess in Ihrem Namen. Anwalts-, Gutachter- und Gerichtskosten trägt er, ohne sie auf die Versicherungssumme anzurechnen. Wird nach einem Unfall gegen Ihren Mitarbeiter ermittelt, zahlt der erweiterte Strafrechtsschutz den Verteidiger. Und rechnet ein Kunde gegen Ihre Rechnung mit einem angeblichen Schaden auf, hilft die Deckung bei der Klage auf Ihren Lohn.
Fahrlässig, grob fahrlässig oder ganz ohne Schuld?
Wer anderen schuldhaft einen Schaden zufügt, muss ihn ersetzen (§ 823 BGB) – und zwar der Höhe nach unbegrenzt. Das gilt auch für Schäden, die Ihre Fahrer und Mitarbeiter bei der Arbeit verursachen (§§ 278, 831 BGB). Wie viel Schuld Sie trifft, entscheidet darüber, ob und wie die Versicherung zahlt.
Leichte Fahrlässigkeit
Kann jedem passieren. Fahrlässig handelt, wer die im Verkehr erforderliche Sorgfalt außer Acht lässt (§ 276 BGB). Ein kurzer Moment der Unachtsamkeit genügt: die Glastür mit der Kiste aufgedrückt, den Rollcontainer kurz im Flur des Kunden abgestellt.
Sie haften voll – die Betriebshaftpflicht zahlt. Das ist ihr tägliches Geschäft.
Grobe Fahrlässigkeit
Das hätte jedem einleuchten müssen. Grob fahrlässig handelt, wer die Sorgfalt in besonders schwerem Maß verletzt: mit der Elektroameise im Laufschritt durch die enge Anlieferung, die Ladebordwand trotz Warnung offen stehen lassen.
In der Haftpflicht ist auch das versichert – ausgeschlossen ist nur Vorsatz. Vorsicht aber: Wer bewusst gegen Vorschriften oder Anweisungen des Kunden verstößt, verliert den Schutz. Und verletzt der Betrieb grob fahrlässig seine vertraglichen Pflichten gegenüber dem Versicherer, darf dieser seine Leistung kürzen.
Verschuldensunabhängige Haftung
Haften ganz ohne Schuld. Manchmal haften Sie, obwohl niemand einen Fehler gemacht hat – allein, weil Sie eine Gefahrenquelle betreiben. Für Transportunternehmen gleich dreimal: als Frachtführer für die Ware in Ihrer Obhut (§ 425 HGB), als Fahrzeughalter (§ 7 StVG) und für Umweltschäden.
Deshalb braucht es drei Bausteine: Die Ware deckt die Frachtführerhaftpflicht, das Fahrzeug die Kfz-Haftpflicht, den Umweltschaden die Betriebshaftpflicht.
Außerdem im Beispielangebot
- Subunternehmer: Ihre Haftung, wenn Sie Aufträge an Subunternehmer weitergeben
- Mitarbeiter mitversichert: auch Aushilfen, Praktikanten und überlassene Fahrer
- Non-Ownership-Deckung: Mietwagen und fremde Pkw auf Dienstreisen bis 1.000.000 EUR, wenn deren Kfz-Haftpflicht nicht reicht
- Obhutsschäden an fremden Sachen auf Ihrem Betriebshof bis 500.000 EUR
- Krisenberatung bei großen Schäden bis 250.000 EUR
- Datenschutz, Internet und AGG: Ansprüche wegen Datenschutzverletzungen, Benachteiligung von Bewerbern (bis 1.000.000 EUR) und Viren per E-Mail
- Home-Office und Geschäftsreisen weltweit
- Nachhaftung 10 Jahre nach Aufgabe des Betriebs
- Besitzstands-, Innovations- und Update-Garantie: Verbesserte Bedingungen gelten automatisch auch für Ihren Vertrag
Was ist nicht versichert?
- Schäden an der transportierten Ware – dafür gibt es die Frachtführerhaftpflicht und die CMR-Versicherung
- Schäden durch den Gebrauch zulassungspflichtiger Fahrzeuge – dafür gibt es die Kfz-Haftpflicht für LKW und Flotte
- Eigene Lagerhaltung – dafür gibt es die Lagerhalterhaftpflicht
- Transport und Lagerung von Abfällen
- Vorsätzlich verursachte Schäden und bewusste Verstöße gegen Vorschriften
- Eigene Schäden durch Hackerangriffe (Cyber-Risiken)
- Normale Abnutzung und Verschleiß an gemieteten Räumen
Für Umzugsunternehmen ist die Betriebshaftpflicht bereits in unserer Umzugs-Komplettdeckung enthalten.
Unser Resümee
Eine Betriebshaftpflicht ist für jeden Frachtführer, Umzugsunternehmer und jedes Transportunternehmen die absolute Grundlage. Ihre Fahrer sind jeden Tag in fremden Geschäften, Lagern und Treppenhäusern unterwegs – und jede Glastür, jedes Rolltor und jeder Kundenschlüssel ist ein Haftungsrisiko. Die Kfz-Haftpflicht deckt das Fahrzeug, die Frachtführerhaftpflicht die Ware – für die Schäden bei der Arbeit rund um die Ware ist die Betriebshaftpflicht da. Für ein Fuhrunternehmen bis 100.000 EUR Umsatz kostet das 191,28 EUR netto im Jahr – rund 16 EUR im Monat.
Kostenloses Angebot anfordern
Wir vergleichen über 40 Versicherer für Sie – unverbindlich und ohne gesonderte Vergütung. Sie erhalten ein schriftliches Angebot mit allen Bedingungen.
- Persönlicher Ansprechpartner in Hamburg
- Deckungsbestätigung für Ihre Auftraggeber
- Übernahme bestehender Verträge
- Auch nach Kündigung durch den Vorversicherer
Lieber telefonieren?
0800 444 2004 (kostenlos, Mo–Fr 9–18 Uhr)